

Selic em queda: comprar imóvel agora ou esperar?
Atualizado em outubro de 2026
Resposta rápida: esperar a queda dos juros só compensa se os preços dos imóveis ficarem parados, e em Florianópolis eles subiram 8,18% em 12 meses até junho de 2026, segundo o FipeZAP. Os juros do crédito imobiliário caem mais devagar que a Selic, e quem compra agora pode fazer a portabilidade do financiamento para uma taxa menor no futuro. Por isso, para quem tem entrada, renda estável e encontrou o imóvel certo, adiar a compra apenas para esperar os juros raramente é a melhor estratégia. Esperar faz sentido quando falta reserva ou a decisão ainda não está madura.
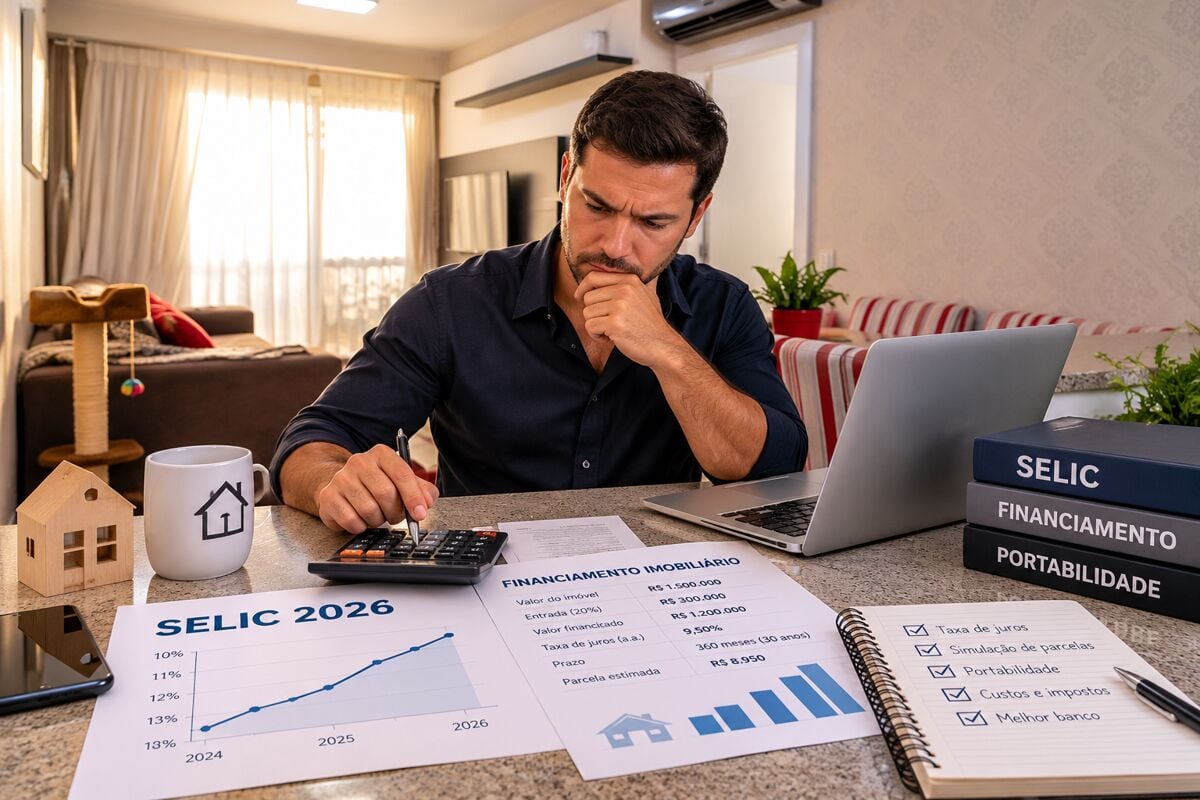
A Selic voltou a cair em 2026, e com ela veio a dúvida que mais aparece nas conversas com compradores: vale fechar agora ou esperar o financiamento ficar mais barato? A pergunta faz sentido, mas costuma ser respondida olhando só para um lado da conta. Neste artigo mostramos onde estão os juros hoje, como os preços se comportaram em Florianópolis e uma simulação comparando comprar agora, esperar um ano e comprar agora com portabilidade depois.
Onde estão a Selic e os juros do financiamento hoje?
A Selic está em 13,75% ao ano, depois do corte decidido pelo Copom em 16 de setembro de 2026. O ciclo de queda começou em março, quando a taxa saiu de 15%. Segundo o Boletim Focus de 21 de setembro, o mercado projeta a Selic em 13,50% no fim de 2026 e em 12% no fim de 2027.
Os juros do crédito imobiliário, porém, não acompanham a Selic na mesma velocidade. As taxas de balcão dos grandes bancos, atualizadas em outubro de 2026, ficavam assim:
Média dos últimos 12 meses
Caixa: 10,43%
Bradesco: 11,81%
Banco do Brasil: 11,77%
Santander: 11,84%
Itaú: 11,74%
Fonte: levantamento MySide, atualizado em 08/10/2026. As menores taxas exigem relacionamento com o banco (conta-salário, débito automático, outros produtos). A taxa final depende do perfil do comprador.
Repare que, mesmo com a Selic caindo, a média de 12 meses e a taxa atual estão muito próximas. Em abril, a Caixa chegou a declarar publicamente que não previa reduzir os juros do crédito imobiliário no curto prazo, mesmo com o início dos cortes da Selic. O crédito imobiliário depende também do custo de captação dos bancos (poupança e títulos), que reage com atraso.
Os preços dos imóveis em Florianópolis estão subindo?
Sim, e esse é o lado da conta que costuma ser esquecido. Segundo o Índice FipeZAP, o metro quadrado anunciado em Florianópolis acumulou alta de 8,18% em 12 meses até junho de 2026, e de 8,82% no ano até julho, a maior alta entre as 56 cidades da pesquisa. O preço médio chegou a R$ 13.461 por metro quadrado, o quarto mais alto do país.
O FipeZAP mede preços anunciados e não garante que essa alta se repita. Mas o dado mostra que, em Florianópolis, esperar não é neutro: enquanto o comprador aguarda a queda de juros, o preço do imóvel pode subir mais do que ele economizaria no financiamento. No Sul da Ilha, a oferta limitada de terrenos perto da praia reforça essa dinâmica em bairros como o Campeche e o Novo Campeche. Para entender o preço por região, veja quanto vale o metro quadrado em Florianópolis.
Simulação: comprar agora, esperar um ano ou comprar e fazer portabilidade
Para comparar os caminhos, montamos uma simulação com hipóteses explícitas. Ela não é uma previsão de preços nem de juros: serve para mostrar qual variável pesa mais na decisão.
Hipóteses do exemplo (não são previsões):
Imóvel de R$ 1.000.000 hoje, entrada de 30%, financiamento em 30 anos pelo sistema SAC. Taxa hoje: 11,5% ao ano (faixa dos grandes bancos). Cenário de espera: em 12 meses, taxa cai 1 ponto, para 10,5%, e o imóvel sobe 8,18%, repetindo a alta dos últimos 12 meses do FipeZAP. TR considerada zero. Não inclui aluguel pago durante a espera nem custos de cartório.
Nesse cenário, esperar um ano custaria cerca de R$ 72.468 a mais que comprar agora, mesmo com juros menores: a alta de R$ 81.800 no preço aumenta a entrada e o valor financiado, e isso anula o ganho da taxa. Já quem compra agora e consegue fazer a portabilidade para uma taxa menor captura os dois efeitos: paga o preço de hoje e os juros de amanhã. A coluna de portabilidade é aproximada, porque supõe a troca de taxa logo no início do contrato.
O resultado se inverte se os preços ficarem parados enquanto os juros caem. Por isso a simulação não diz "compre agora a qualquer custo": ela mostra que a expectativa de queda de juros, sozinha, não justifica adiar a compra em um mercado com preços em alta.
O que é portabilidade de financiamento imobiliário?
É a transferência do saldo devedor para outro banco que ofereça condições melhores, mantendo o imóvel e o prazo. A regulamentação do Banco Central garante esse direito ao cliente, e o banco de origem pode fazer uma contraproposta para não perder o contrato. Na prática, é a ferramenta que permite comprar com a taxa de hoje e aproveitar uma queda futura.
• Custos: costuma haver nova avaliação do imóvel e registro em cartório; não há novo ITBI, porque o imóvel não muda de dono.
• Condição: o novo banco faz análise de crédito, então renda e histórico de pagamento continuam importando.
• Quando vale: quando a diferença de taxa compensa os custos da operação, o que tende a acontecer em saldos maiores e prazos longos.
Para entender o financiamento do começo ao fim, veja o guia financiamento de imóvel em Florianópolis.
Quando faz sentido esperar para comprar?
Esperar é a decisão certa quando o problema não é a taxa de juros, e sim a preparação para a compra:
• Entrada ou reserva insuficiente: comprar sem reserva de emergência depois da entrada e dos custos de documentação aumenta o risco.
• Renda instável ou mudança de emprego em vista: a aprovação de crédito e a parcela precisam caber com folga.
• Imóvel que não é o certo: comprar rápido algo que não atende à família só para "fugir" da alta de preços costuma sair caro na revenda.
• Venda de outro imóvel pendente: se a compra depende da venda do imóvel atual, o primeiro passo é precificá-lo bem. Uma avaliação técnica evita anunciar acima do mercado e travar as duas operações.
Checklist antes de decidir
1. Simule a parcela com a taxa atual em pelo menos três bancos.
2. Confirme que a parcela cabe no orçamento mesmo sem queda futura de juros.
3. Some entrada, ITBI, escritura, registro e mudança, e mantenha uma reserva depois disso.
4. Compare o preço do imóvel com vendas recentes da região, não só com anúncios.
5. Pergunte ao banco sobre as condições de portabilidade e amortização antecipada.
Para o passo a passo completo da compra, veja comprar imóvel em Florianópolis: passos essenciais.
Perguntas frequentes sobre comprar imóvel com a Selic em queda
Vale a pena esperar a Selic cair para comprar imóvel?
Só se os preços dos imóveis ficarem estáveis no período. Em Florianópolis, o metro quadrado subiu 8,18% em 12 meses até junho de 2026 (FipeZAP), e em uma simulação essa alta superou a economia de juros. Quem compra agora pode reduzir a taxa depois com a portabilidade.
Qual a taxa de juros do financiamento imobiliário hoje?
Em outubro de 2026, as taxas de balcão dos grandes bancos começavam em 10,26% ao ano + TR na Caixa e ficavam entre 11,45% e 11,99% + TR nos bancos privados, segundo levantamento da MySide. A taxa final depende do perfil e do relacionamento do cliente.
Quando a queda da Selic chega ao financiamento imobiliário?
Com atraso. As taxas do crédito imobiliário dependem do custo de captação dos bancos, que reage aos poucos aos cortes da Selic. Em 2026, os bancos mantiveram as taxas praticamente estáveis nos primeiros meses do ciclo de queda.
Qual a previsão da Selic para 2027?
O Boletim Focus de 21 de setembro de 2026 projetava Selic de 13,50% no fim de 2026 e de 12% no fim de 2027. São expectativas de mercado e podem mudar a cada reunião do Copom.
Posso trocar a taxa do meu financiamento depois?
Sim, por meio da portabilidade para outro banco, que é um direito do cliente, ou renegociando com o próprio banco. É preciso passar por nova análise de crédito e, em geral, pagar avaliação do imóvel e registro.
Os imóveis em Florianópolis vão continuar subindo?
Não há como garantir. Historicamente, Florianópolis tem tido altas acima da média nacional, e em 2026 liderou a valorização entre as 56 cidades do FipeZAP até julho. Mas o índice mede preços anunciados e o desempenho passado não garante o futuro.
Conclusão: decida pelo imóvel e pelo seu orçamento, não pela Selic
A queda da Selic é uma boa notícia para quem vai financiar, mas ela chega devagar ao crédito imobiliário e pode ser aproveitada depois da compra, por portabilidade. Em um mercado em que os preços subiram acima da inflação, como Florianópolis em 2026, o fator que mais pesa na conta costuma ser o preço do imóvel, e não a taxa. A melhor decisão é a que combina o imóvel certo, uma parcela confortável e reserva financeira, independentemente do próximo Copom.
Quer simular a sua compra com números reais? A Diogo Fernando Imóveis compara imóveis pelo preço praticado na região e ajuda a montar o plano de compra com financiamento. Fale com o Diogo pelo WhatsApp ou pela página de contato. Se você precisa vender um imóvel para comprar outro, comece pela página vender imóvel em Florianópolis.
Continue lendo: veja bairros com maior valorização em Florianópolis e aluguel ou compra: quando vale investir.
Diogo Fernando de Souza
Corretor de imóveis e perito avaliador · CRECI-SC 32.236-F · CNAI 37.814
Manezinho da ilha, com mais de 15 anos de atuação no mercado imobiliário de Florianópolis e especialização no Sul da Ilha: Campeche, Novo Campeche e Morro das Pedras.
Fontes
• Copom, decisão de 16/09/2026, conforme Economic News Brasil.
• Boletim Focus de 21/09/2026, conforme o Diário do Grande ABC.
• Taxas de financiamento por banco: MySide, radar de taxas, atualizado em 08/10/2026.
• Posição da Caixa sobre juros (abr/2026): Folha de Pernambuco.
• Índice FipeZAP: alta de 12 meses até jun/2026 (MySide) e dados de jul/2026 (Folha Vitória).
A simulação usa hipóteses ilustrativas e não é previsão de preços, juros ou rentabilidade. Este conteúdo não constitui recomendação financeira individual.
